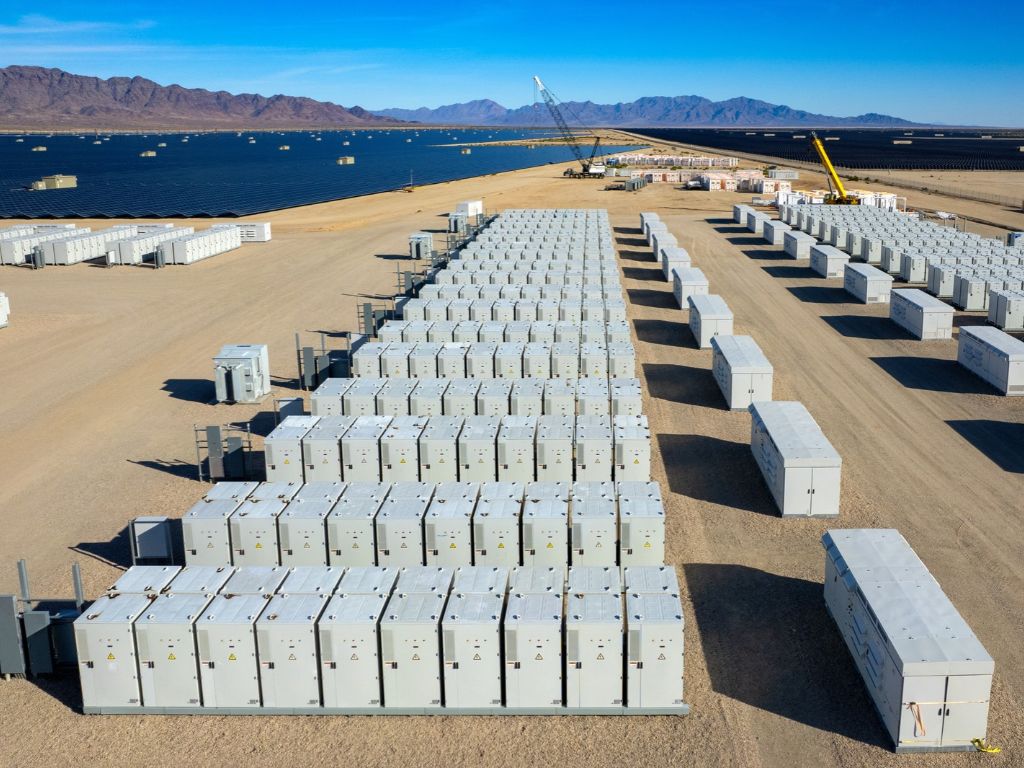
En España, hasta hace poco, incorporar sistemas de almacenamiento en baterías (BESS) a una planta fotovoltaica era considerado una mera posibilidad. La situación actual ha cambiado profundamente y la pregunta ya no es si hay que almacenar energía, sino cuánto y cómo.
Entre los motivos principales están el aumento de las horas de electricidad a precio cero o negativo en el mercado eléctrico y la creciente dificultad para firmar contratos de PPAs competitivos para proyectos sin almacenamiento.
Si bien es cierto que este cambio de paradigma ha acelerado la implementación de algunos cambios regulatorios favorables, aún quedan aspectos importantes por clarificar.
Flexibilidad de acceso y simplificación administrativa
Un elemento clave para la operativa del almacenamiento son los permisos de acceso flexible de la demanda. La Resolución de la CNMC del 31 de julio de 2026 define cuatro modalidades de acceso flexible, entre ellas el tipo 0, que permite el acceso sujeto a un patrón horario de consumo, si bien el tipo 1 y el tipo 2 son los más adecuados para instalaciones de almacenamiento. El tipo 1 limita el riesgo de corte a la propia subestación de conexión, con desconexión remota total; el tipo 2, para instalaciones superiores a 1 MW, amplía el riesgo a todo el nudo, pero permite limitaciones parciales de potencia. En ambos casos, la afección queda acotada al 10% de las horas del año. Las instalaciones ya en funcionamiento se considerarán automáticamente flexibles y las que están en tramitación dispondrán de un plazo de tres meses para adaptar sus permisos una vez estos estén operativos, manteniendo prioridad frente a nuevas solicitudes durante dicho periodo. Los permisos de las instalaciones conectadas a la red de transporte (tipo 3) se consideran automáticamente flexibles.
Además, el RD 997/2025 incorpora medidas de simplificación administrativa como la tramitación conjunta de las autorizaciones administrativas previa y de construcción en proyectos híbridos, con información pública simultánea y plazos de tramitación reducidos a la mitad, además de eximir de nueva declaración de impacto ambiental (DIA) si la hibridación se localiza en un polígono previamente evaluado con DIA positiva.
Por otra parte, el RDL 7/2026 incluye la posibilidad de ampliar o reducir el plazo para la obtención de la autorización administrativa de explotación asociadas al quinto hito del RDL 23/2020 y crea zonas ambientales especiales con una tramitación más ágil.
Retos pendientes
El almacenamiento standalone sigue sin poder beneficiarse de la declaración de utilidad pública, ni para el proyecto ni para su evacuación, lo que hace necesario alcanzar acuerdos con todos los propietarios afectados, condicionando el desarrollo y ejecución de numerosos proyectos. En este contexto, ganan fuerza los proyectos hibridados con almacenamiento, ya que se permitiría tramitar la evacuación a través de la planta renovable primaria, aunque esto podría depender de la estructura administrativa del proyecto y de si el almacenamiento se tramita conjuntamente o mediante un expediente independiente.
El RDL 7/2026 fija ciertos umbrales para solicitar la utilidad pública: la empresa debe certificar acuerdos de compra por «un mínimo correspondiente al 50% de la superficie afectada por el proyecto en el caso de producción y al 25% en el caso de instalaciones de almacenamiento de tecnología hidráulica de bombeo». Aparentemente el standalone queda excluido y su encaje dentro del régimen previsto para la declaración de utilidad pública sigue sin quedar expresamente definido.
Tampoco podemos olvidarnos del mercado de capacidad, aprobado por la Comisión Europea el 29 de mayo de 2026 y cuya Orden Ministerial sigue pendiente de aprobación para definir su operativa y las fechas de las primeras subastas.
Cómo seguir avanzando
El último año ha marcado un avance significativo: las reglas de acceso a la red son más claras, la tramitación más ágil, especialmente en proyectos híbridos con BESS dentro del polígono ya evaluado ambientalmente, y la red más flexible. No obstante, la consolidación sigue dependiendo de varios factores, como una solución específica para la utilidad pública del standalone, el desarrollo efectivo del mercado de capacidad y la reducción progresiva del CAPEX mediante la evolución tecnológica y las economías de escala.
Artículo escrito por:
Héctor Siguero,
Senior Consultant And Head Of Bess Iberia
Enertis Applus+