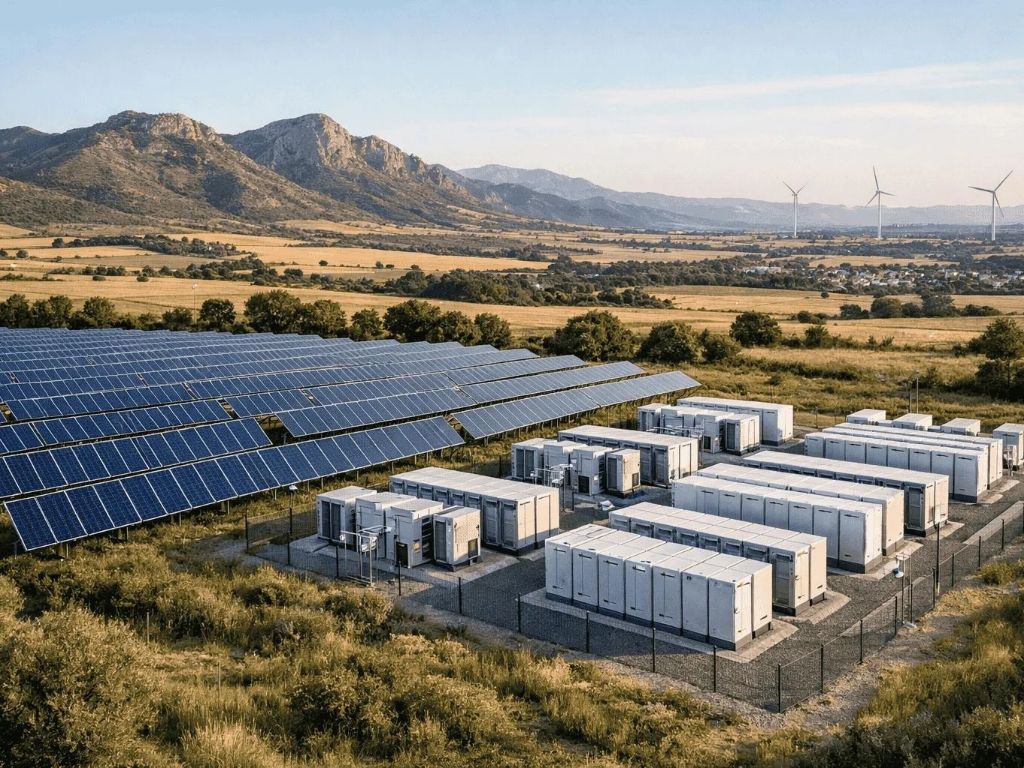
El sector de la energía solar fotovoltaica en España ha protagonizado durante la última década un despliegue sin precedentes, impulsado por una extraordinaria riqueza de recurso solar, competitividad en costes y un marco normativo favorable. Sin embargo, el propio éxito de este despliegue nos sitúa hoy ante una encrucijada: el modelo actual empieza a dar muestras de agotamiento en términos operativos y económicos.
Fenómenos como la extensión de los precios cero en horas centrales del día y los vertidos técnicos por restricciones de red constatan que el reto ya no reside únicamente en producir energía limpia, sino en saber integrarla de manera eficiente, segura y gestionable. Para salvaguardar la rentabilidad de las inversiones y garantizar la estabilidad del sistema eléctrico, el sector fotovoltaico debe acometer una profunda transformación articulada sobre tres vectores prioritarios.
El primer gran catalizador de esta nueva etapa es el desarrollo acelerado del almacenamiento energético. La intermitencia inherente a la tecnología solar requiere desplazar excedentes de generación desde las horas de mayor producción hacia las franjas de mayor demanda o menor aportación renovable.
En este ámbito, el despliegue masivo de baterías en sistemas de almacenamiento independiente, así como la hibridación de parques fotovoltaicos y eólicos preexistentes con tecnologías de almacenamiento, se configura como un imperativo estratégico. La hibridación optimiza el uso de los puntos de acceso y conexión ya concedidos, suaviza el perfil de vertido y maximiza la captura de valor en el mercado. No obstante, para articular esta transición a la velocidad requerida, resulta indispensable consolidar un marco regulatorio estable que concrete los mecanismos de capacidad y remunere adecuadamente el valor de la disponibilidad y la posibilidad de prestar otros servicios al sistema.
Por otra parte, nos encontramos con una necesidad transversal del sistema eléctrico español: la modernización y refuerzo de las redes eléctricas. La red eléctrica convencional fue concebida para un esquema centralizado y unidireccional; hoy debe dar respuesta a un mapa distribuido, mucho más dinámico y con fuertes concentraciones geográficas de producción.
Se requiere un esfuerzo inversor decidido y coordinado en la ampliación y refuerzo de las infraestructuras de transporte y distribución, agilizando la tramitación y adecuación de los nudos de evacuación. Tan relevante como la infraestructura física es la digitalización de la red. La incorporación de sensores avanzados, inteligencia artificial aplicada al flujo de cargas y análisis predictivo permitirá optimizar la capacidad existente en las redes, minimizar cuellos de botella y reducir significativamente las restricciones técnicas que actualmente suponen un freno para las plantas solares.
Por último, presenciamos un cambio conceptual de calado en la valoración económica de los activos renovables. Históricamente, el sistema retribuía o valoraba a las plantas fotovoltaicas de manera casi exclusiva mediante estimaciones de energía vertida a la red y precios capturados. En el escenario actual, la mera generación de volumen pierde valor relativo frente a la capacidad de aportar firmeza, flexibilidad y estabilidad a la operación del sistema.
Las instalaciones solares, apoyadas en electrónica de potencia avanzada y sistemas de almacenamiento combinados, deben capacitarse para prestar servicios de ajuste (control de tensión, regulación de frecuencia o capacidad de arranque), de forma que no solo contribuirían a la resiliencia del modelo energético, sino que capturarían vías adicionales de ingresos que resultarán determinantes para la viabilidad financiera de los proyectos.
España cuenta con todas las condiciones para consolidarse como el gran hub fotovoltaico e industrial de Europa. Sin embargo, para no morir de éxito, el sector fotovoltaico debe evolucionar con rapidez desde la fase de volumen hacia la fase de valor e integración. El almacenamiento a escala que aporte mayor flexibilidad, la inversión en redes inteligentes y la participación activa en los servicios del sistema no son meras opciones operativas; constituyen los pilares sobre los que se asentará la rentabilidad de las inversiones y la seguridad del suministro eléctrico en los próximos años.
Artículo escrito por:
Javier Medrano
Socio de Energía
Deloitte