Los proyectos en operación ganan peso en el mercado europeo de contratos de compraventa de energía a largo plazo (PPA, por sus siglas en inglés), con casi el 40% de las ofertas, en un contexto en el que el aumento del precio del gas empuja a los compradores a asegurar energía limpia con rapidez.
Así lo indica LevelTen Energy, en su último Índice europeo trimestral de Precios de PPA, publicado hoy, que incluye por primera vez datos de proyectos en operación.
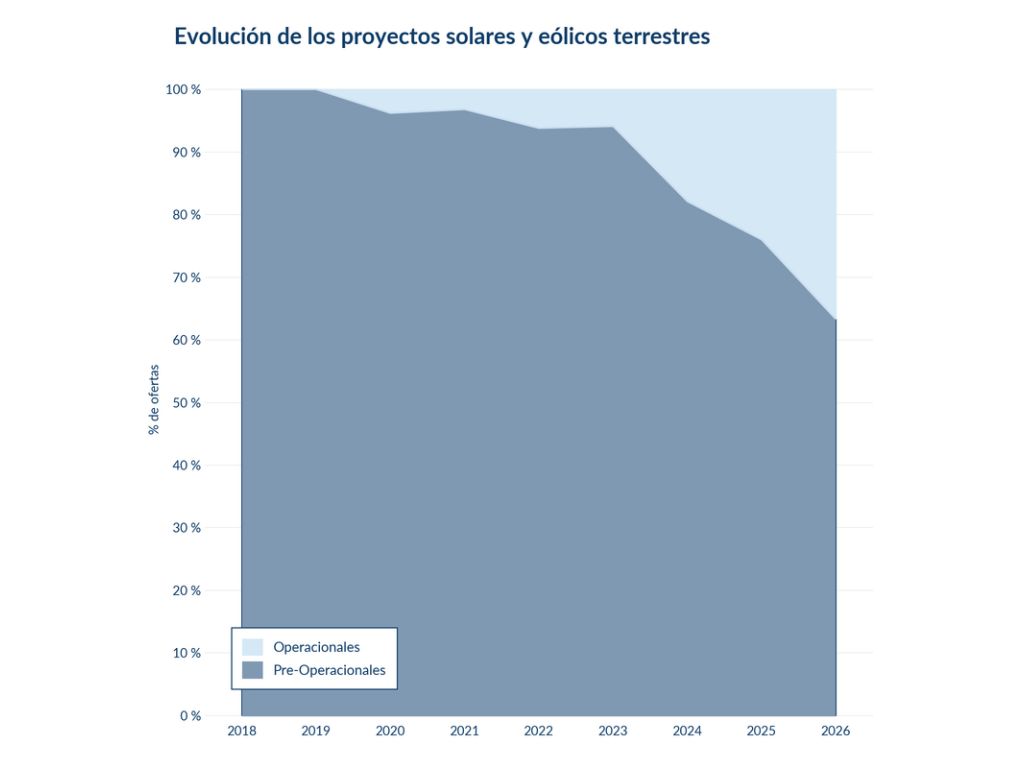
Las ofertas de PPA de proyectos en operación representan ya casi el 40% de todas las ofertas europeas en la Plataforma de LevelTen Energy, el mayor mercado de PPA del mundo. En el caso de las ofertas eólicas, la cifra se acerca al 60%.
«Los activos en operación reducen el riesgo de manera natural y conllevan menos obstáculos de desarrollo y retrasos en los permisos que los proyectos de nueva construcción», afirmó Plácido Ostos, director de análisis del mercado europeo de LevelTen Energy. «Por ello, suelen representar una vía más rápida y económica para acceder a energía que nuevas infraestructuras verdes. Para los compradores que priorizan la rapidez y el precio frente a la adicionalidad, los acuerdos vinculados a proyectos en operación pueden resultar más atractivos".
El aumento del precio del gas está impulsando a los grandes consumidores de energía a buscar coberturas financieras de cara al invierno. Los activos en operación pueden empezar a suministrar energía y garantías de origen (GO) de inmediato, sin riesgo de construcción, de permisos ni de conexión a la red.
Las ofertas de PPA de proyectos en operación representan ya casi el 40% de todas las ofertas europeas de proyectos individuales en la Plataforma de LevelTen Energy, el mayor mercado de PPA del mundo. En el caso de las ofertas eólicas, la cifra se acerca al 60%.
El informe refleja poco movimiento en los precios de los PPA eólicos y solares europeos este trimestre, mientras que las estructuras híbridas, que ganan terreno en el mercado, registran un ligero descenso de precio.
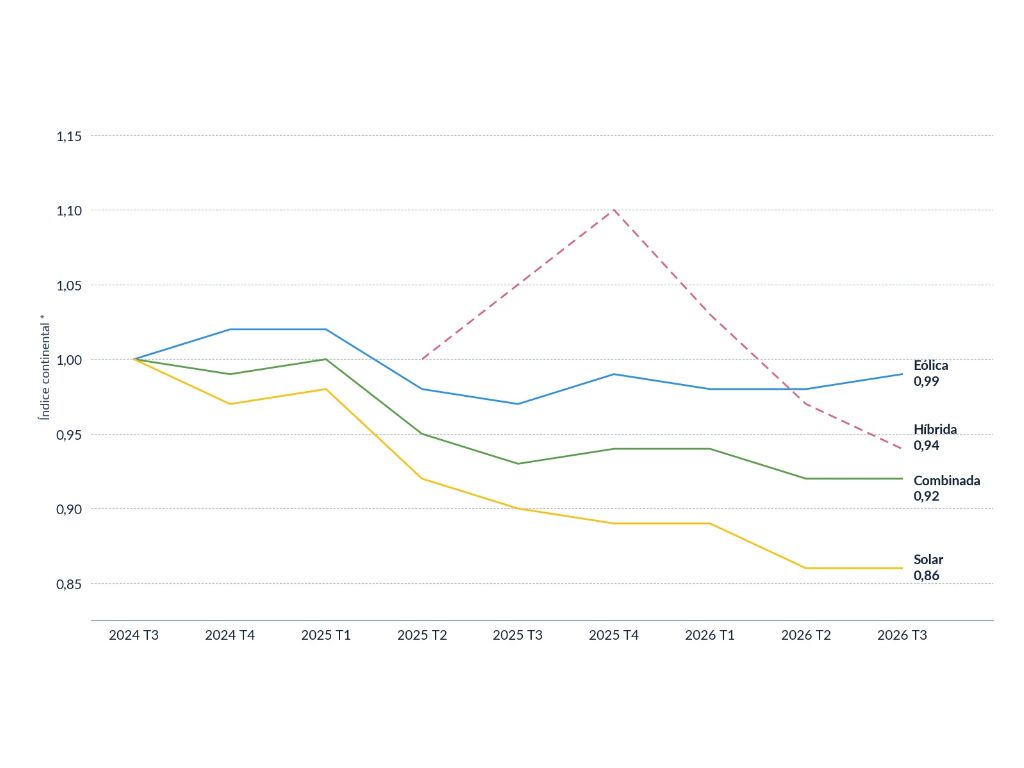
La media europea del percentil 25 (P25) de los PPA solares subió un 0,4 % desde el trimestre pasado y alcanzó los 0,86 puntos en el Índice Continental de LevelTen, que mide la evolución de los precios de los últimos ocho trimestres. Esto significa que el precio de un PPA solar típico en Europa se sitúa ahora, en conjunto, en el 86% de su nivel del tercer trimestre de 2024.
Los precios eólicos alcanzaron los 0,99 puntos en el índice de este trimestre, el 99% de su nivel del tercer trimestre de 2024. Esta cifra es el resultado de una recuperación de los precios eólicos desde finales de 2025, tras una fuerte caída de los precios, tanto eólicos como solares, durante los 12 meses anteriores.
“Los datos de este trimestre confirman la prima de precio que tiene la eólica frente a la solar en muchos mercados. Se explica por el mayor valor que ofrece un PPA eólico a los compradores en la mayoría de los mercados con alto desarrollo solar», afirmó Ostos. «Con la canibalización solar presionando a la baja los precios capturados a mediodía, el perfil de generación de 24 horas de la eólica hace que a menudo aporte más valor a los compradores a lo largo de la duración de un PPA. Esto significa que los PPA eólicos están menos expuestos por las presiones de mercado que empujan a la baja los precios de los acuerdos solares”.
En un análisis previo LevelTen Energy reveló que los compradores eligen las ofertas de PPA eólicos casi el doble de veces que las ofertas exclusivamente solares.
La presión de precios impulsa los PPA solares híbridos con baterías en España
España sigue siendo el mercado europeo con los precios más bajos de PPA solares, con un P25 de 30,93 €/MWh, un 1,2% menos que el trimestre pasado y un 7,7% menos que hace un año. También es el país con mayor número de ofertas solares de Europa en la Plataforma de LevelTen, con más de un tercio del total. En España la competencia entre vendedores es alta, LevenTen ha comprobado que las negociaciones reales se sitúan más cerca del valor P10 del mercado, que se encuentra por debajo de los 30 €/MWh.
El número de ofertas solares en España de nueva construcción ha caído de forma considerable, ya que la intensa canibalización empuja a los desarrolladores a combinar la solar con almacenamiento en baterías. El P25 híbrido de España subió un 6,8 % hasta los 48,00 €/MWh en el Índice Híbrido de LevelTen, unos 17 €/MWh por encima de los precios de la solar. España y Portugal representan casi la mitad de todas las ofertas híbridas de Europa.