Los precios negativos son la manifestación más visible de este cambio, pero no son el problema en sí mismos. Son la señal de algo más estructural: en determinados momentos hay más generación que capacidad para consumirla, almacenarla, exportarla o desplazarla en el tiempo. En España el fenómeno se ha acelerado. Las horas con precio day-ahead negativo pasaron del 4,4% en el primer semestre de 2024 al 10,6% en el mismo periodo de 2025 y al 13,2% en 2026. Y ya no se limitan a la primavera.
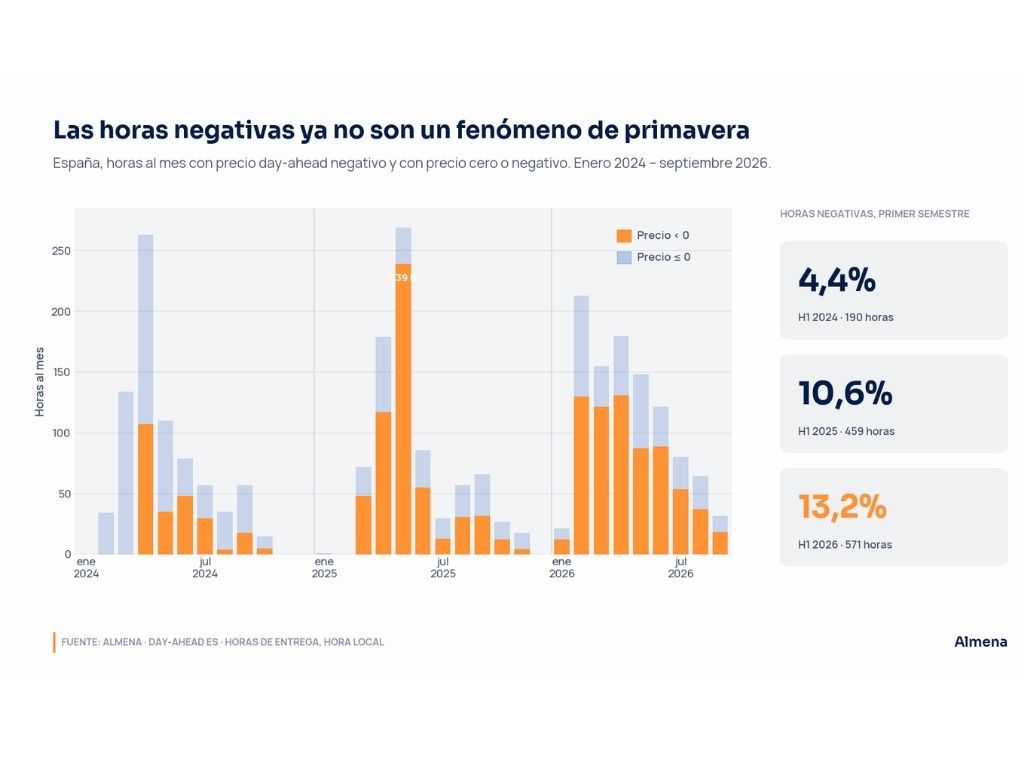 Figura 1. Horas al mes con precio day-ahead negativo o nulo en España, 2024–2026. Fuente: Almena (datos OMIE).
Para una planta renovable, esto cambia dónde está el riesgo.
El problema no es el precio medio, sino el precio capturado
Una planta solar no vende electricidad al precio medio anual del mercado: la vende en las horas en las que produce. Cuando miles de megavatios fotovoltaicos generan a la vez, esa concentración de oferta hunde el precio justo en esas horas. Cuanto mayor es la penetración de una tecnología con un perfil similar, mayor es la distancia entre el precio medio y el precio realmente capturado. Eso es lo que mide el capture price: el precio medio ponderado por la producción horaria del activo.
Una curva real lo muestra con claridad. El 5 de abril de 2026, el precio day-ahead español pasó de más de 35 €/MWh durante la madrugada a valores negativos en buena parte de las horas centrales del día. La jornada registró 37 intervalos de 15 minutos con precio negativo, con un mínimo de −7,51 €/MWh, antes de recuperarse por la tarde hasta un máximo de 79,02 €/MWh. La media diaria fue de 23,15 €/MWh; el precio capturado por la producción solar, de −0,25 €/MWh.
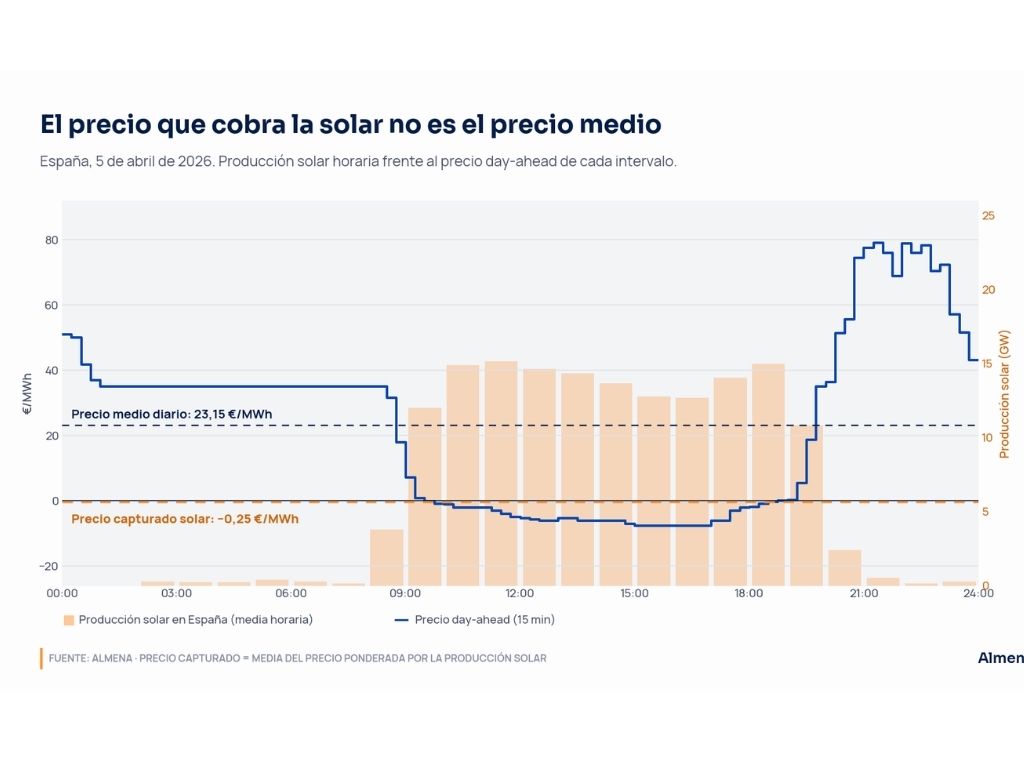 Figura 2. Producción solar y precio day-ahead en España, 5 de abril de 2026. Fuente: Almena (datos OMIE).
Técnicamente, una planta fotovoltaica pudo funcionar perfectamente ese día. Financieramente, no. El efecto es especialmente relevante en activos merchant o parcialmente merchant, pero también puede aparecer en proyectos con PPA, según las cláusulas de precios negativos, las responsabilidades de balance y el perfil horario contratado.
Cuando el problema llega al equity
Una reducción del 20% en los ingresos no implica una reducción del 20% en la rentabilidad del accionista. Puede ser mucho mayor. Antes de que el flujo llegue al equity hay costes operativos, obligaciones contractuales y, en muchos proyectos, servicio de deuda; el accionista recibe el residuo.
Supongamos una planta con 10 millones de euros de ingresos, 2 millones de costes y 5 millones de servicio de deuda: quedan 3 millones para el equity. Si la caída del capture price reduce los ingresos un 20%, hasta 8 millones, y el resto se mantiene, el flujo para el accionista cae a 1 millón. La facturación ha bajado un 20%; el cash flow para equity, un 67%. No hace falta que una planta deje de producir para que su caso financiero se deteriore.
Generación correcta, rentabilidad incorrecta
Tradicionalmente, una desviación respecto al caso financiero se buscaba en la producción, la disponibilidad o los costes. Ahora cabe otro escenario: la irradiación, la disponibilidad y la producción anual pueden estar en línea con el P50 y, sin embargo, las horas en las que se produjo esa energía haber perdido valor. A ello pueden sumarse curtailment, costes de desvíos, restricciones en el punto de conexión y cláusulas de precios negativos en PPA o coberturas. Hablar solo de producción anual y de €/MWh medio ya no basta: hay que hablar de cuándo, dónde y bajo qué restricciones se producen esos MWh.
Un ejercicio ilustrativo lo hace visible. Tomemos una planta fotovoltaica de 50 MW con una producción esperada de 95 GWh/año y un capture price de 58 €/MWh: después de OPEX y deuda, deja 2,31 M€/año al equity. Si introducimos más penetración solar, más horas de bajo precio y un 4% de curtailment, el capture price cae a 40 €/MWh y el flujo para el equity se reduce a 0,45 M€/año. La producción física apenas cambia; el equity pierde alrededor de un 80%. Es un caso ilustrativo, pero muestra un riesgo que el análisis basado solo en producción anual no detecta.
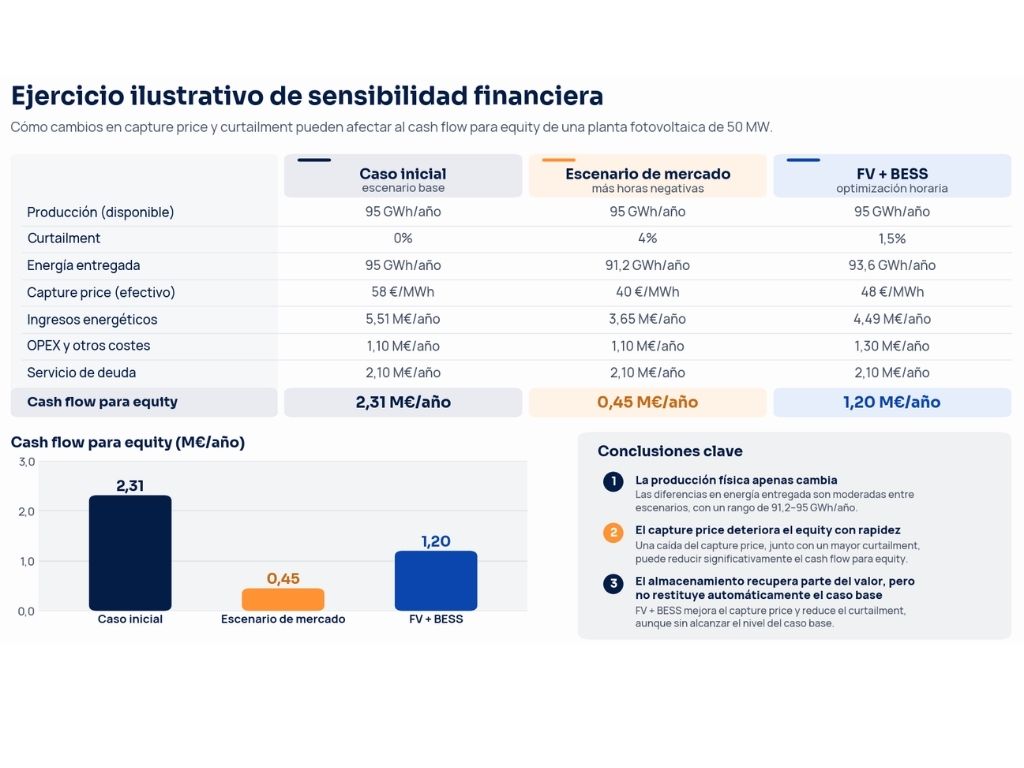 Figura 3. Ejercicio ilustrativo de sensibilidad financiera, planta FV de 50 MW. Fuente: Almena.
¿Puede el almacenamiento recuperar parte del valor?
Añadir almacenamiento a una planta existente no consiste simplemente en guardar energía, sino en modificar su exposición temporal al mercado. Un BESS puede cargar en horas de bajo precio, evitar parte de los periodos negativos, desplazar energía hacia horas de mayor valor y, en algunas configuraciones, recuperar energía que de otro modo se perdería por restricciones.
En el mismo ejercicio, un BESS de 20 MW / 40 MWh reduciría el curtailment del 4% al 1,5% y elevaría el capture price efectivo a 48 €/MWh. El flujo para el equity subiría hasta unos 1,2 M€/año: mejora, pero no devuelve el proyecto a su caso original. El resultado depende del CAPEX, la degradación, la eficiencia, la duración, los ciclos, los spreads horarios, las restricciones de conexión y el acceso a distintos mercados.
Hay, además, un segundo efecto. Cuantas más baterías arbitran el diferencial entre horas solares y horas punta, más se estrecha ese diferencial: el almacenamiento puede terminar reduciendo parte de la volatilidad que le daba valor. Eso no le quita sentido, pero obliga a no proyectar durante quince o veinte años las condiciones de hoy. Un caso robusto debe incorporar la evolución esperada del almacenamiento, las renovables, la demanda y el diseño del mercado.
La localización importa tanto como la tecnología
Dos plantas solares idénticas dentro de la misma zona de precio pueden comportarse de forma muy distinta. Una puede estar conectada en un nodo con alta concentración renovable, restricciones recurrentes y proyectos en cola; otra, en un punto con más capacidad de evacuación. El precio day-ahead es el mismo para ambas; su exposición real, no. En activos existentes, la saturación puede haber cambiado mucho desde la decisión de inversión.
La pregunta ya no es cuánto, sino cuándo y dónde
Los precios negativos no indican que Europa tenga demasiada energía renovable. Indican que la generación crece más rápido que parte de la infraestructura y de la flexibilidad necesarias para integrarla.
Para propietarios e inversores, ya no basta con preguntar cuántos MWh producirá una planta. Hay que entender qué parte de esa producción coincidirá con precios deprimidos, cuánto podrá evacuarse, qué riesgo existe en su punto de conexión y cuánto de todo ello llegará al equity.
Una planta puede seguir produciendo durante veinte años y generar una rentabilidad muy distinta de la prevista. La cuestión ya no es solo cuánto puede generar un activo renovable, sino cuánto valor económico puede conservar de esa generación.
Artículo escrito por:
Luna Gutiérrez
Launch4